【銀行株分析】増配といちばん相関があるのは「コア業務粗利益」説を77社で検証してみた
本記事は投資に関する情報提供を目的としたものであり、特定銘柄の売買を推奨・勧誘するものではありません。投資判断は必ずご自身の責任で行ってください。また、記事内のグラフ・表・数値には誤りが含まれる可能性があり、正確性を保証するものではありません。重要な判断を行う際は、決算資料等の一次情報を必ずご確認ください。
「増配を決めているのは、どの数字?」を検証する
前回の記事(銀行株79社の増配率ランキング)では、増配率と株価上昇率の相関係数が0.653と、明確な相関関係があることを確認しました。
そして記事の結びで、次のように述べました。
前回も書いた通り、業務粗利益の伸びと、株主還元方針はよく見る必要がありそうです。
増配する銀行の株価が上昇するのであれば、次に知りたいのは「これからどの銀行が増配するのか」です。
しかし銀行の決算では、純利益、業務粗利益、貸出金、預金、自己資本比率、有価証券の含み損益など、数多くの数値が公開されます。
すべての数値を追うのは容易ではないため、「増配を予想する際に見るべき数値」が1つ特定できれば非常に有効です。
私の仮説は、増配と最も相関があるのは「コア業務粗利益」の伸びであるというものです。
配当の原資は利益ですが、純利益には債券や株式の売却損益といった一時的な数値が含まれます。
銀行が「翌年も配当を増やせる」と判断する際に重視しているのは、そうした一時的な要因を除いた本業の稼ぐ力ではないか、と考えました。
今回はこの仮説を、前回と同様に銀行セクター77社のデータを用いて検証します。
結論からお伝えすると、7つの数値の中で最も相関が高かったのは、確かにコア業務粗利益でした。
ただし、相関の強さは「弱い」レベルにとどまり、仮説は半分当たり、半分ハズレという結果となりました。
そもそも「コア業務粗利益」とは
銀行の決算に馴染みがない方のために、まず用語を整理しておきます。
- 業務粗利益 — 貸出金の利息から預金の利息を引いた利益、振込や投資信託販売などの手数料、債券の売買損益などを合わせた、銀行の本業の粗利
- 国債等債券損益 — 保有する国債などの債券を売却した際に発生する売却損益
- コア業務粗利益 — 業務粗利益から国債等債券損益を除いたもの
国債等債券損益は、銀行がその年に「債券を売却するかどうか」によって大きく変動する一時的な数値です。
金利上昇局面では、過去に購入した利回りの低い債券を損切りし、利回りの高い債券へ乗り換える銀行が多く見られます。
損切りした年は業務粗利益が大幅に減少しますが、本業の収益力が低下したわけではありません。
こうした一時的要因を除外し、本業の実力を測るのが「コア」の考え方です。
見出しの数字は減益、でも配当は増えていた例
わかりやすい例が、ふくおかフィナンシャルグループ(8354)です。
| 項目(銀行単体合算) | 2024年度 | 2025年度 | 伸び率 |
|---|---|---|---|
| 業務粗利益 | 2,406億円 | 2,091億円 | −13.1% |
| 国債等債券損益 | −185億円 | −866億円 | − |
| コア業務粗利益 | 2,591億円 | 2,957億円 | +14.1% |
業務粗利益のみを見ると13.1%の減益となっています。
しかし、これは債券の損切りによって866億円の損失を計上したことが要因であり、それらを除いたコア業務粗利益は14.1%増加しています。
そして配当は、135円 → 180円 → 210円(2026年度予想)と、順調に増配されています。
銀行は、表面上の減益よりも本業の成長度合いを重視して配当を決定しているのではないか、というのが今回の仮説の出発点です。
「コア業務純益」とは別の数字
似た名称の「コア業務純益」は、コア業務粗利益からさらに人件費などの経費を差し引いた数値です。
本記事で扱うのは、経費を差し引く前の「コア業務粗利益」となります。
使うデータと検証のルール
増配率は「2年増配率」
増配率は前回の記事と同様に「2年増配率」を採用します。
- 2年増配率 = 2026年度予想配当 ÷ 2024年度実績配当 − 1
年度の定義も前回と揃えており、2024年度は2025年3月期、2026年度は2027年3月期を指します。
単年度の増配率を採用しない理由は、記念配当や配当方針の変更時期のズレによって、数値が大きくブレるのを防ぐためです。
なお、1年増配率で検証した結果についても記事の後半で解説します。
比べる数字は7つ
決算で公開される数値の中から、以下の7つを抽出しました。
| 数字 | 伸びの測り方 | 選んだ理由 |
|---|---|---|
| コア業務粗利益 | 伸び率 | 今回の仮説。本業の稼ぐ力 |
| 業務粗利益(債券損益込み) | 伸び率 | コアとの比較用 |
| 純利益 | 伸び率 | 配当性向の計算に用いられる代表的な利益 |
| 貸出金 | 伸び率 | 金利上昇の恩恵を受ける原資 |
| 預金 | 伸び率 | 銀行の規模・調達力 |
| 自己資本比率 | 増減(ポイント) | 配当余力 |
| 有価証券の評価損益 | 増減額 ÷ 貸出金 | 含み益は株主還元の原資となる |
いずれも2024年度から2025年度にかけての1年間の伸び率(または増減)です。
2026年度の配当予想は2025年度の決算発表後に公表されるため、「決算数値を確認したうえで翌期の配当を決定する」という時系列に沿っています。
有価証券の評価損益については、77社中45社でいずれかの年度がマイナスであったため、通常の伸び率が計算できません。
そのため、評価損益の増減額を貸出金で除し、銀行の事業規模を揃えたうえで比較を行っています。
対象は77社
- 楽天銀行(5838)は無配のため対象外
- SBI新生銀行(8303)は配当予想データがないため対象外
前回と同様の77社を対象としています。
ただし、項目によってデータが揃わない銀行については当該項目の計算から除外しています。
そのため、対象社数は項目によって71社〜77社と若干異なります。
業務粗利益およびコア業務粗利益は、各行の決算短信や決算説明資料から銀行単体の数値を集計したものです。
持株会社の場合は、傘下銀行の単体(または銀行単体合算)の数値を使用しています。
純利益については、かぶたんに掲載されているグループ全体の最終利益を採用しています。
結果:いちばん相関が高かったのは「コア業務粗利益」
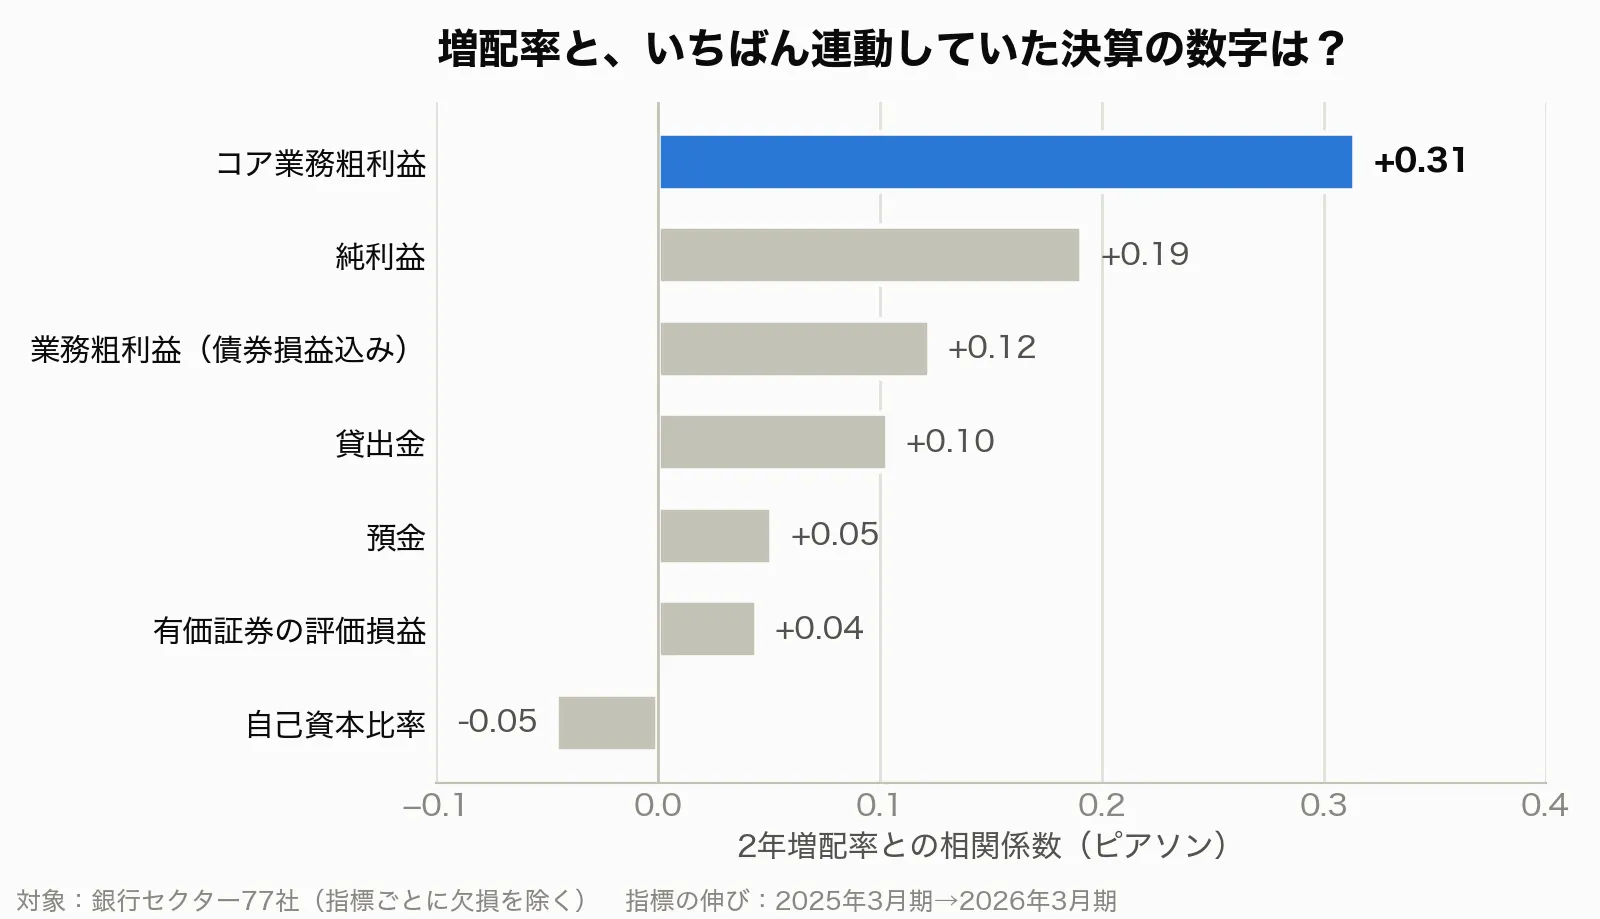 7つの決算指標の伸びと、2年増配率の相関係数
| 数字 | 2年増配率との相関係数 | 社数 |
|---|---|---|
| コア業務粗利益 | 0.31 | 75 |
| 純利益 | 0.19 | 74 |
| 業務粗利益(債券損益込み) | 0.12 | 71 |
| 貸出金 | 0.10 | 77 |
| 預金 | 0.05 | 77 |
| 有価証券の評価損益 | 0.04 | 77 |
| 自己資本比率 | −0.05 | 77 |
7つの指標の中で、コア業務粗利益の伸びが0.31で第1位となりました。
これは第2位の純利益(0.19)の1.6倍、債券損益込みの業務粗利益(0.12)の2.6倍に相当します。
同じ「業務粗利益」であっても、債券損益を含めるか除外するかによって、増配との連動性に大きな差が生じました。
一方、貸出金、預金、自己資本比率、有価証券の評価損益はほぼゼロであり、増配との相関はほとんど見られませんでした。
「貸出金が伸びている銀行ほど増配しやすい」という見方は直感的には妥当に思えますが、少なくとも今回の1年間のデータからは相関関係を確認できませんでした。
ただし、0.31は「弱い相関」
1位という結果ではありましたが、0.31という相関係数は統計的には「弱い正の相関」に分類される水準です。
前回の記事で検証した「増配率と株価上昇率」の相関係数0.653と比較すると、半分以下の数値にとどまります。
実際に77社のデータをプロットすると、以下のようになります。
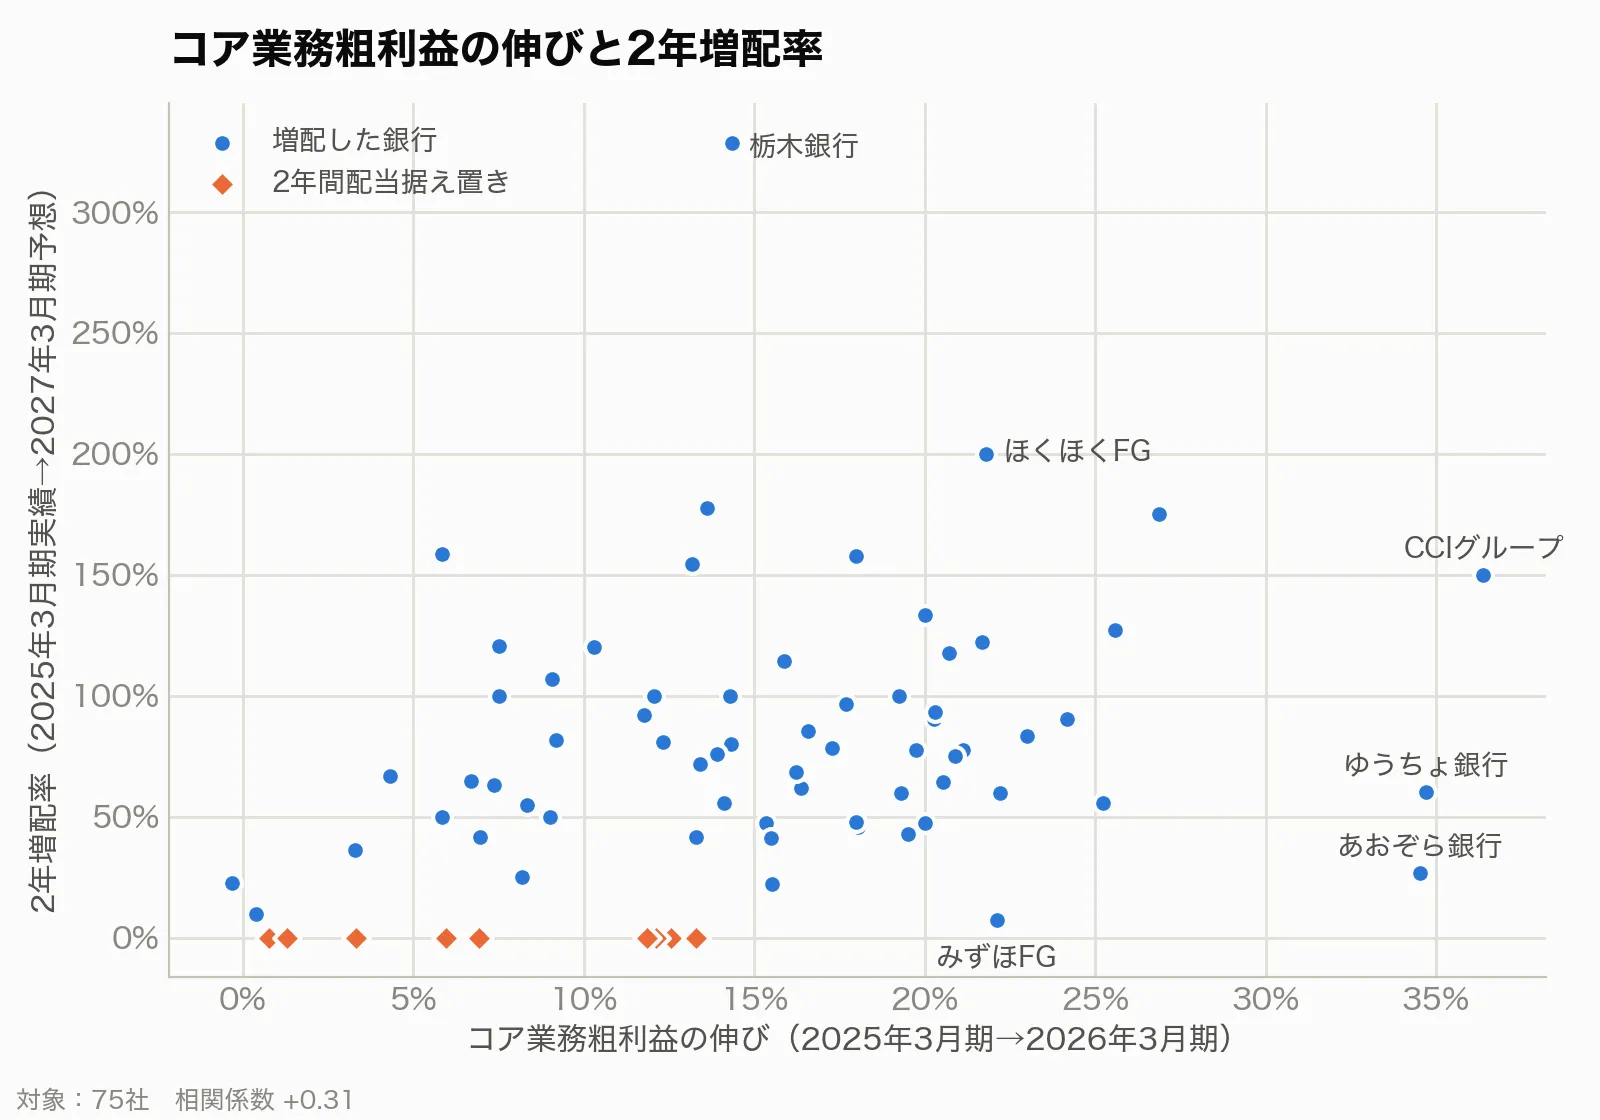 横軸がコア業務粗利益の伸び、縦軸が2年増配率。オレンジは2年間配当を据え置いた銀行
右上がりの傾向は概ね見受けられるものの、データのばらつきは非常に大きくなっています。
コア業務粗利益の伸びが同じ15%前後の銀行であっても、2年増配率は20%台から170%台まで広く分散しています。
3グループに分けると、差がつくのは「下位」だけ
傾向をより明確にするため、コア業務粗利益の伸びが大きい順に75社を25社ずつ、3つのグループに分類して比較しました。
| グループ | 社数 | コア業務粗利益の平均伸び率 | 平均2年増配率 | 配当据え置き |
|---|---|---|---|---|
| 上位25社 | 25 | +23.1% | +87.3% | 0社 |
| 中位25社 | 25 | +14.8% | +83.6% | 3社 |
| 下位25社 | 25 | +6.3% | +50.6% | 7社 |
上位グループと中位グループの平均2年増配率は、ほぼ同水準となりました。
明確な差が表れたのは下位グループであり、増配率は上位・中位の6割程度にとどまり、2年間配当を据え置いた銀行も7社含まれています。
つまり、今回のデータから導き出されるのは「コア業務粗利益が伸びた銀行ほど増配する」というよりも、**「コア業務粗利益が伸びていない銀行は増配しにくい」**という傾向です。
なお、上位25社の中に配当を据え置いた銀行は1社も存在しませんでした。
純利益ではダメな理由:「据え置き11社」を見ると分かる
配当性向(純利益に対する配当金の割合)という指標が存在するように、「配当は純利益を基準に決定される」と考えている方は多いかと思います。
しかし、なぜ純利益との相関係数は0.19にとどまったのでしょうか。
その理由が如実に表れているのが、この2年間で配当を一切増やさなかった11社のデータです。
| 銀行 | 1株配当(3期とも) | コア業務粗利益の伸び | 純利益の伸び |
|---|---|---|---|
| じもとホールディングス(7161) | 5円 | +6.1% | +65.3% |
| 筑波銀行(8338) | 5円 | +12.1% | +62.6% |
| 東北銀行(8349) | 50円 | +6.9% | +58.4% |
| フィデアホールディングス(8713) | 75円 | +3.3% | +46.6% |
| 鳥取銀行(8383) | 50円 | +11.9% | +20.6% |
| トマト銀行(8542) | 50円 | +1.3% | +8.4% |
| 清水銀行(8364) | 60円 | +13.3% | +7.5% |
| 高知銀行(8416) | 25円 | +0.8% | −30.7% |
| 島根銀行(7150) | 10円 | +12.6% | −39.2% |
| 福島銀行(8562) | 5円 | +6.0% | 黒字化 |
| セブン銀行(8410) | 11円 | データなし | −26.0% |
じもとHD、筑波銀行、東北銀行、フィデアHDの4社は、純利益が46%〜65%の大幅増益となっているにもかかわらず、配当を据え置いています。
一方で、これら4社のコア業務粗利益の伸びは3%〜12%と、77社の中では低い水準にとどまっています。
純利益のみに着目すると「大幅増益による増配」を期待してしまいますが、銀行側は本業の成長性が限定的であることを考慮し、慎重に配当を据え置いたと推測されます。
コア業務粗利益のデータが存在する10社の平均伸び率は+7.4%であり、増配を実施した銀行の平均(+15.9%)の半分以下でした。
純利益は、有価証券の売却益や繰延税金資産の計上といった一時的要因で大きく変動します。
一時的に増加した利益を基準に増配を行うと翌期以降に減配リスクを抱えることになるため、銀行側は慎重な姿勢をとるものと考えられます。
例外もある:コアと増配がズレた銀行
相関係数が0.31にとどまった背景には、コア業務粗利益の伸びと増配率の傾向が一致しない銀行が多数存在することも影響しています。
コアが伸びても、増配は控えめ
| 銀行 | コア業務粗利益の伸び | 配当推移 | 2年増配率 |
|---|---|---|---|
| みずほフィナンシャルグループ(8411) | +22.1% | 140円 → 145円 → 150円 | +7.1% |
| あおぞら銀行(8304) | +34.5% | 79円 → 91円 → 100円 | +26.6% |
みずほFGは、コア業務粗利益が22.1%増加したものの、2年増配率は7.1%にとどまりました。
あおぞら銀行についてもコアの伸び率は77社中で上位に位置しますが、増配率は全体平均を下回っています。
目標とする配当性向の水準や、自社株買いと配当のどちらを優先するかといった株主還元方針は各社によって異なります。
収益力が向上した場合でも、その資金の配分方針は銀行ごとに異なるということです。
増配率が大きすぎる銀行
反対に、コア業務粗利益の伸び以上に増配率が突出した数値となった銀行も存在します。
栃木銀行(8550)は、コア業務粗利益の伸び率自体は14.3%と平均的ですが、配当推移は7円 → 26円 → 30円となり、2年増配率は+328.6%と77社中で群を抜いて高くなりました。
栃木銀行は2024年度に債券の損切りにより業務粗利益がマイナスとなり、純利益も赤字を計上していました。
ベースとなる配当額が7円と低い水準にあったからの復元過程であったため、増配率の計算値が極端に大きく出た形です。
また、京都フィナンシャルグループ(5844)および富山第一銀行(7184)については、2025年度に記念配当を実施しています。
これら3社を除外して再計算を行うと、コア業務粗利益の相関係数は0.31から0.39へと上昇しました。
同条件での純利益の相関係数は0.19から0.22への変化にとどまるため、コアとの差はより明確になります。
別の測り方でも確かめてみた
数値の偏りによる偶発的な結果ではないかを検証するため、異なる算出方法でも確認を行いました。
順位で比べても1位
一般的な相関係数(ピアソンの積立相関係数)は、極端な外れ値に影響を受けやすいという特徴があります。
そこで、実際の数値ではなく「順位」を用いた順位相関(スピアマンの順位相関係数)でも計算を実施しました。
| 数字 | 順位相関 |
|---|---|
| コア業務粗利益 | 0.37 |
| 有価証券の評価損益 | 0.34 |
| 純利益 | 0.27 |
| 貸出金 | 0.18 |
| 業務粗利益(債券損益込み) | 0.15 |
| 預金 | 0.04 |
| 自己資本比率 | −0.18 |
順位による評価においても、コア業務粗利益が第1位となりました。
ただし、有価証券の評価損益が0.34まで上昇しており、両者の差は僅差となっています。
評価損益(含み益)が大幅に改善した銀行が増配傾向にあるという点も、順位ベースで見ると一定の相関が窺えます。
1年増配率だと、1位が入れ替わることも
2年増配率ではなく、単年度(1年間)の増配率でも検証を行いました。
- 2024年度 → 2025年度実績の増配率 — 相関係数はコア業務粗利益0.23、純利益0.25となり、純利益がわずかに上回る
- 2025年度 → 2026年度予想の増配率 — コア業務粗利益0.17、債券損益込みの業務粗利益0.26となり、業務粗利益が上回る
単年度の増配率で比較した場合、コア業務粗利益は首位とはなりませんでした。
単年度の増配率は記念配当(例:京都FGの180円 → 105円による−41.7%など)の影響を直接受けるため、数値の変動が大きくなることが主な要因です。
実際、順位相関で再計算を行うと、いずれの単年度増配率においてもコア業務粗利益が首位(0.38および0.35)に復帰します。
ただし後者については、有価証券の評価損益(0.35)と同等の水準です。
いずれの測定手法においても、コア業務粗利益の相関係数は0.17〜0.39の範囲内に収まっており、決定的な相関の強さを示しているわけではありません。
まとめ
今回の検証結果を以下に整理します。
- 決算で開示される7つの指標のうち、2年増配率と最も相関が高かったのはコア業務粗利益の伸び(0.31)
- 純利益(0.19)や債券損益込みの業務粗利益(0.12)と比較しても明確に高い連動性を示す
- 貸出金・預金・自己資本比率は増配とほぼ無相関(有価証券の評価損益は順位相関において一定の関連性を示す)
- ただし0.31は「弱い相関」であり、コア業務粗利益のみで増配を正確に予測することは困難
- 明確な傾向が見られるのは「コア業務粗利益が伸びていない銀行は増配しにくい」というスクリーニング側面
結論として、「増配と最も相関があるのはコア業務粗利益」という説は、7つの指標の中では最上位であるものの、決定打となるほど強力な指標ではないと言えます。
実用上のアプローチとしては、「コア業務粗利益が伸びていない銘柄を候補から外す」というスクリーニング(足切り)指標として活用するのが適しています。
そのうえで、各行の目標配当性向や自社株買いの実施方針など「獲得した利益をどのように還元するか」という定性・定量の両面を確認する2段階の分析が有効と考えられます。
前回の記事で提示した「業務粗利益の伸びと株主還元方針を注視する必要がある」という見解は、対象を「コア」業務粗利益に限定することで、一定の妥当性が裏付けられたと言えます。
※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任において行ってください。